Chứng từ khấu trừ thuế TNCN 2026: chuẩn bị từ ERP
Chứng từ khấu trừ thuế thu nhập cá nhân là chứng từ tổ chức trả thu nhập lập cho người lao động, ghi khoản thu nhập đã trả và số thuế đã khấu trừ. Từ ngày 01/7/2026, theo Nghị định 254/2026/NĐ-CP, chứng từ này lập dưới dạng điện tử, ký số và gửi dữ liệu cho cơ quan thuế ngay trong ngày lập. Năm 2026 cũng là năm đầu quyết toán theo Luật Thuế TNCN mới, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC. Vì vậy, số liệu lương trong ERP cần khớp với chứng từ đã cấp ngay từ bây giờ.
Chứng từ khấu trừ thuế TNCN gồm những nội dung gì?
Theo khoản 1 Điều 23 Nghị định 254/2026/NĐ-CP, chứng từ khấu trừ thuế TNCN gồm các nội dung chính:
- Tên chứng từ, ký hiệu mẫu, ký hiệu và số thứ tự chứng từ.
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân trả thu nhập.
- Tên, địa chỉ, số điện thoại, mã số thuế (nếu có) hoặc số định danh cá nhân của người nhận thu nhập. Ghi thêm quốc tịch nếu không phải người Việt Nam.
- Khoản thu nhập, thời điểm trả, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc, khoản từ thiện, nhân đạo, khuyến học, số thuế đã khấu trừ.
- Ngày lập, họ tên và chữ ký của người trả thu nhập. Chứng từ điện tử dùng chữ ký số.
Phần lớn các trường trên đã có trong bảng lương. Việc cần làm là bảo đảm số định danh, mã số thuế, thu nhập chịu thuế và số thuế trên chứng từ khớp từng đồng với sổ thuế TNCN.
Chứng từ khấu trừ thuế TNCN lập khi nào?
Theo Điều 24 Nghị định 254/2026/NĐ-CP, chứng từ lập tại thời điểm khấu trừ thuế, với một số trường hợp riêng:
| Trường hợp | Cách lập chứng từ |
|---|---|
| Người lao động ký hợp đồng lao động từ 03 tháng trở lên | Chỉ lập một chứng từ cho cả năm tính thuế |
| Không ký hợp đồng lao động hoặc ký dưới 03 tháng | Lập cho từng lần khấu trừ, hoặc một chứng từ cho nhiều lần trong năm khi cá nhân yêu cầu |
| Cá nhân ủy quyền cho tổ chức quyết toán thay | Tổ chức không phải lập chứng từ |
| Thu nhập đã khấu trừ, nộp thuế tại nguồn: chuyển nhượng chứng khoán, vốn, tài sản mã hóa, vàng miếng, bản quyền, nhượng quyền, trúng thưởng, thừa kế, quà tặng | Tổ chức chi trả không phải lập chứng từ (điểm mới) |
Trước khi dùng chứng từ điện tử, tổ chức khấu trừ thuế phải đăng ký sử dụng theo quy định của Bộ trưởng Bộ Tài chính. Chứng từ lập xong được gửi cho người bị khấu trừ và gửi dữ liệu cho cơ quan thuế ngay trong ngày lập, qua tổ chức cung cấp dịch vụ hóa đơn điện tử hoặc qua Hệ thống thông tin quản lý thuế tùy trường hợp (Điều 29).
Mức khấu trừ thuế TNCN năm 2026 là bao nhiêu?
Với người lao động ký hợp đồng từ 03 tháng trở lên, thuế được khấu trừ theo biểu lũy tiến từng phần 5 bậc (5% - 10% - 20% - 30% - 35%) của Luật Thuế TNCN 2025. Giảm trừ cho bản thân 15,5 triệu đồng/tháng, cho mỗi người phụ thuộc 6,2 triệu đồng/tháng, áp dụng từ kỳ tính thuế 2026.
Với cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng, tổ chức trả thu nhập khấu trừ 10% khi mức chi trả từ 5 triệu đồng/lần trở lên, theo Nghị định 253/2026/NĐ-CP. Mức 10% cũng áp dụng với một số khoản trả sau khi người lao động đã chấm dứt hợp đồng, theo hướng dẫn tại Nghị định 253/2026/NĐ-CP.
Một số khoản được miễn thuế từ 01/7/2026 ảnh hưởng trực tiếp đến cách khai báo trong bảng lương: tiền ăn giữa ca đến 1,2 triệu đồng/người/tháng; tiền lương làm thêm giờ, làm ban đêm và tiền trả cho ngày phép không nghỉ trong phạm vi quy định của pháp luật lao động. Thiết lập tham số lương trên ERP cần cập nhật theo các khoản này. Tham khảo cách thiết lập tham số lương, bảo hiểm, thuế TNCN trên Acumatica.
Thời hạn quyết toán thuế TNCN năm 2026 là khi nào?
Theo khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP:
- Tổ chức trả thu nhập: chậm nhất ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm, tức 31/3/2027 cho năm 2026.
- Cá nhân tự quyết toán: chậm nhất ngày cuối cùng của tháng thứ 4, tức 30/4/2027.
Nếu ngày cuối cùng trùng ngày nghỉ, thời hạn lùi sang ngày làm việc liền kề sau đó (khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP).
Theo khoản 1 Điều 51 Nghị định 253/2026/NĐ-CP, cá nhân không phải quyết toán khi số thuế phải nộp nhỏ hơn số đã nộp mà không đề nghị hoàn hoặc bù trừ. Cá nhân có thêm thu nhập nơi khác bình quân không quá 15 triệu đồng/tháng, đã khấu trừ 10%, thì không phải quyết toán phần thu nhập đó.
ERP cần chuẩn bị số liệu gì cho chứng từ và quyết toán?
Chứng từ khấu trừ và hồ sơ quyết toán đều lấy số từ bảng lương. Khi bảng lương nằm trong ERP, kế toán có thể chuẩn bị từ sớm:
- Hồ sơ nhân viên: số định danh cá nhân, mã số thuế, quốc tịch, tình trạng cư trú, người phụ thuộc đã đăng ký. Số định danh nên được che với người không có quyền xem.
- Sổ thuế TNCN theo người: thu nhập chịu thuế, giảm trừ, bảo hiểm bắt buộc, thuế đã khấu trừ từng tháng, đối chiếu được với bút toán lương trên sổ cái.
- Tách nhóm người nhận thu nhập: người ký hợp đồng từ 03 tháng (biểu lũy tiến, một chứng từ/năm), cộng tác viên (10%, chứng từ theo lần hoặc theo năm), người không cư trú.
- Bảng kê quyết toán: số liệu cho bảng kê 05-1/BK-QTT-TNCN và 05-2/BK-QTT-TNCN, để đối chiếu với tổng số trên chứng từ đã cấp.
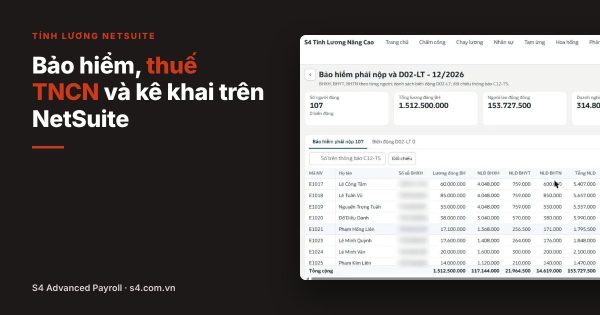
Trên Oracle NetSuite, S4 Advanced Payroll tính thuế TNCN theo biểu lũy tiến, 10% cộng tác viên, 20% người không cư trú. Gói lập sổ thuế TNCN, tờ khai 05/KK-TNCN theo quý và bảng kê quyết toán 05-1/BK, 05-2/BK ngay trong NetSuite. Dữ liệu này là đầu vào để lập chứng từ khấu trừ trên hệ thống của nhà cung cấp dịch vụ hóa đơn điện tử. Việc kết nối trực tiếp với từng nhà cung cấp được S4 phát triển bổ sung theo yêu cầu của doanh nghiệp.
Câu hỏi thường gặp
Chứng từ khấu trừ thuế TNCN gồm những gì?
Theo khoản 1 Điều 23 Nghị định 254/2026/NĐ-CP, chứng từ gồm thông tin người trả và người nhận thu nhập, khoản thu nhập, thời điểm trả, tổng thu nhập chịu thuế, bảo hiểm bắt buộc, khoản từ thiện, số thuế đã khấu trừ, ngày lập và chữ ký số của người trả thu nhập.
Chứng từ khấu trừ thuế TNCN lấy ở đâu?
Người lao động nhận chứng từ điện tử từ tổ chức trả thu nhập. Tổ chức lập chứng từ qua tổ chức cung cấp dịch vụ hóa đơn điện tử hoặc Hệ thống thông tin quản lý thuế, và gửi dữ liệu cho cơ quan thuế ngay trong ngày lập.
Người lao động ký hợp đồng từ 3 tháng có được cấp chứng từ từng tháng không?
Theo Điều 24 Nghị định 254/2026/NĐ-CP, với người ký hợp đồng lao động từ 03 tháng trở lên, tổ chức trả thu nhập chỉ lập một chứng từ khấu trừ trong một năm tính thuế. Nếu cá nhân ủy quyền quyết toán thì tổ chức không phải lập chứng từ.
Khấu trừ 10% áp dụng khi nào?
Khi trả thu nhập từ 5 triệu đồng/lần trở lên cho cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 03 tháng, và với một số khoản trả sau khi đã chấm dứt hợp đồng, theo Nghị định 253/2026/NĐ-CP.
Hạn quyết toán thuế TNCN năm 2026 là ngày nào?
Tổ chức trả thu nhập chậm nhất 31/3/2027, cá nhân tự quyết toán chậm nhất 30/4/2027, theo khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP. Ngày cuối trùng ngày nghỉ thì lùi sang ngày làm việc liền kề sau đó.